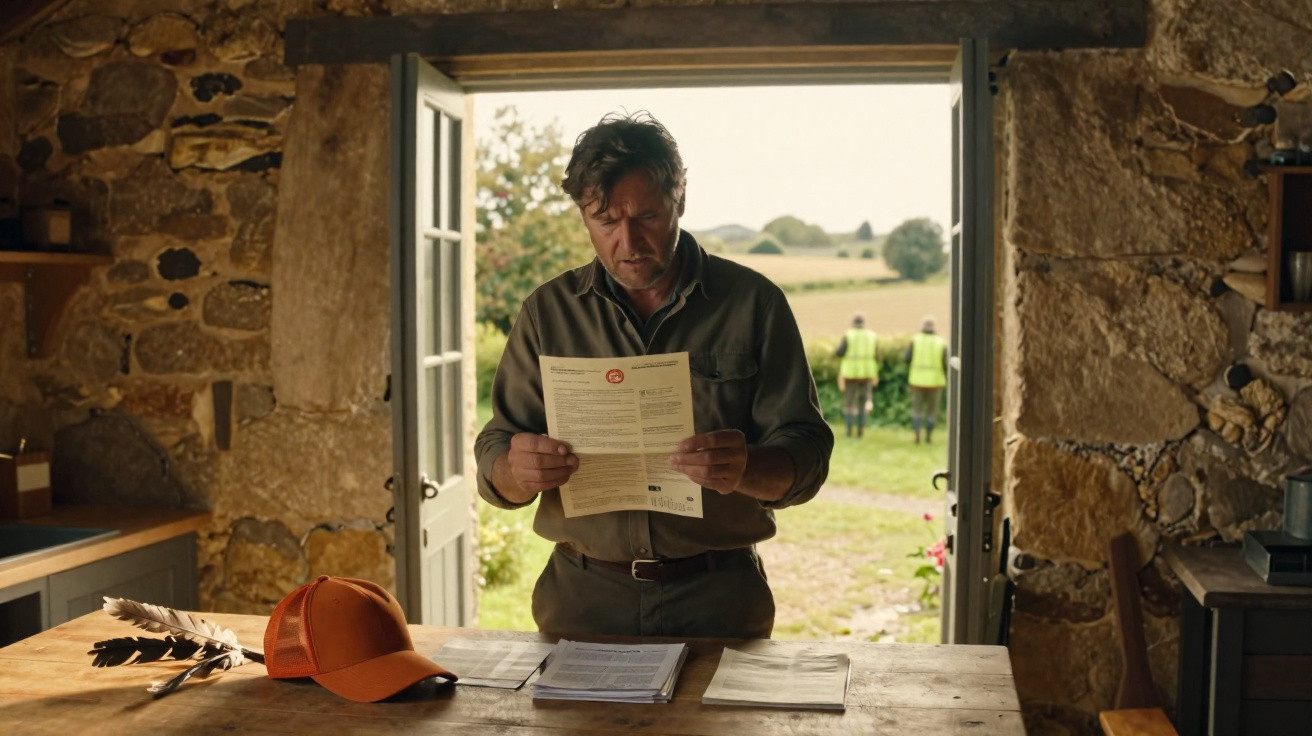
Die Felder des Landwirts boten an diesem Sonntagmorgen eine fast bühnenreife Kulisse. Über den Stoppeln hing noch tiefer Nebel, während die ersten Gewehrschüsse an den Hecken widerhallten. Eine Reihe von Jägern in orangefarbenen Jacken bewegte sich vorsichtig über das Gelände. Am Rand des Feldwegs stand der Grundeigentümer und sah ihnen zu, seine Stiefel waren vom Tau feucht. Die Hektar bewirtschaftete er schon länger nicht mehr. Die Scheune war halb leer, und den Traktor benutzte er eher, um Brombeergestrüpp zu entfernen, als um Saat auszubringen. Die örtliche Jagdgruppe auf sein Land zu lassen, erschien ihm als kleine Möglichkeit, den Ort lebendig zu halten und die Verbindung zum Dorf nicht zu verlieren.
Dann kam der braune Briefumschlag.
Die volle landwirtschaftliche Steuer. Keine Befreiung. Keine „Brache“, kein Verständnis und keine differenzierte Betrachtung. Nur ein Betrag, der ihm den Magen zusammenzog – und eine Geschichte, die bald im Café die Runde machte.
An diesem Punkt beginnt auf dem Land der Streit untereinander.
Wenn ein „Gefallen“ zum steuerlichen Schock wird
Auf dem Papier wirkt der Fall unkompliziert: Ein Grundeigentümer, der seine Grundstücke kaum noch bebaut, überlässt seine Felder während der Saison einer örtlichen Jagdgesellschaft. Es gibt weder Pacht noch einen schriftlichen Vertrag, sondern nur einen Handschlag und einen Schlüssel zum Tor. Für ihn ist das vor allem eine soziale Geste: Die Wege bleiben offen, die Wildschweine werden in Schach gehalten und die Beziehungen im Dorf, wo jeder weiß, wem welches Grundstück gehört, bleiben gut.
Doch dann prüft das Finanzamt den Grundkataster, und ein Detail fällt auf: Die als landwirtschaftlich eingestufte Fläche liegt nicht brach und wird auch nicht ökologisch wiederhergestellt, sondern dient als Jagdgebiet. Damit gilt das „fast aufgegebene“ Feld plötzlich wieder als produktives landwirtschaftliches Vermögen – samt voller Steuerforderung.
Die Geschichte, die in ländlichen Kreisen erzählt wird, beginnt mit einem 68-jährigen Landwirt im Ruhestand. Vor drei Jahren hatte er den Getreideanbau eingestellt: Die Kosten stiegen, ein Nachfolger fehlte und die Maschinen waren alt. Seine Felder besaß er zwar noch, doch es gab weder Ernten noch GAP-Förderungen oder Einnahmen. Die Jäger aus der Gegend fragten, ob sie sein Land überqueren dürften, um einen Wald zu erreichen, und ob sie an den Hecken einige Hochsitze errichten könnten. Er stimmte zu und half ihnen sogar, mit seinem alten Traktor einen Weg freizuräumen.
Als sein jährlicher Steuerbescheid eintraf, erschreckte ihn ein Eintrag: Das Grundstück war erneut als aktiv genutzte landwirtschaftliche Fläche bewertet worden. Damit entfiel eine teilweise Erleichterung, die er für sein „ungenutztes“ beziehungsweise kaum genutztes Land noch zu haben glaubte. Der Unterschied entsprach fast einer Monatsrate seiner kleinen Pension. Freunde an der Bar meinten, er sei „drangekommen, weil er geholfen hat“. Die Geschichte verbreitete sich rasch.
Lässt die Aufregung erst einmal nach, zeigt sich ein schonungslos einfacher Mechanismus hinter solchen Entscheidungen. Für die Finanzbeamten lautet die Frage nicht: „War er nett zu den Jägern?“, sondern: „Wird dieses Land so genutzt, dass es produktiv bleibt oder seinen Wert erhält?“ Scheint die Antwort „Ja“ zu sein, rutscht das Grundstück wieder in die Kategorie landwirtschaftliches Vermögen, das zum vollen Satz steuerpflichtig ist.
Hinzu kommt ein weiterer Aspekt: Jagdrechte haben einen Geldwert, selbst wenn keine formelle Pacht verlangt wird. Finanzbehörden werten die Erlaubnis zur organisierten Jagd, zu Zufahrten oder zum Aufstellen von Einrichtungen bisweilen als indirekte gewerbliche Nutzung. Aus ihrer Sicht ist die Fläche nicht aufgegeben: Sie bringt einen Vorteil und behält ihren Marktwert. Das reicht aus, um die steuerliche Beurteilung zu verändern – unabhängig davon, ob der Eigentümer tatsächlich einen Cent verdient.
Wie Grundeigentümer dieselbe Falle vermeiden können
Hinter den verärgerten Gesprächen im Café steht eine praktische Erkenntnis: Wer Land besitzt, und seien es nur ein paar Hektar, sollte wissen, dass jede „kleine Abmachung“ mit Nachbarn rechtliche Folgen haben kann. Das bedeutet nicht, dass jedes Betreten eines Feldes einen 20-seitigen Vertrag erfordert. Festhalten sollte man aber, wer was wie lange und zu welchem Zweck nutzen darf.
Manche Notare empfehlen eine einfache Lösung: ein kurzes, datiertes Erlaubnisschreiben mit der klaren Formulierung „keine Pachtzahlung, keine gewerbliche Tätigkeit, keine landwirtschaftliche Bewirtschaftung“. Das dauert zehn Minuten, kostet nichts und kann später belegen, dass die Abmachung sozial und nicht wirtschaftlich gemeint war. Ein Allheilmittel ist es nicht, aber immerhin ein erster Schutz, falls ein Steuerprüfer wissen möchte, warum Lastwagen, Hunde und Gewehre über ein „ungenutztes“ Feld kommen.
Eine weitere echte Falle sind nur halb ausgesprochene Vereinbarungen, die auf dem Land ganz selbstverständlich wirken. Ein Jäger aus der Gegend stellt einen Anhänger auf einer Betonfläche ab, „nur für ein paar Wochen“. Ein Nachbar lässt drei Pferde auf einer Wiese grasen, „statt sie verwildern zu lassen“. Ein Cousin pflanzt Sonnenblumen, „nur für die Vögel“. Nach ernsthaftem Geschäft klingt nichts davon. Es fühlt sich vielmehr an wie gegenseitige Hilfe, so wie sie immer üblich war.
Doch irgendwann holt die behördliche Logik die Beteiligten ein und versieht die vermeintlich bloße Gefälligkeit mit einer Bezeichnung. Diese kann „landwirtschaftliche Bewirtschaftung“, „gewerbliche Verpachtung“ oder „für Freizeitaktivitäten genutztes Gelände“ lauten – verbunden mit Steuern oder rechtlichen Verpflichtungen. Wir alle kennen diesen Moment, in dem ein freundlicher Gefallen plötzlich wie eine rechtlich riskante Situation erscheint, mit der niemand gerechnet hat.
An dieser Frage scheiden sich auf dem Land die Geister. Die einen meinen, Eigentümer sollten weniger naiv sein und ihre Felder wie jeden anderen Vermögenswert behandeln. Andere finden, ein System, das einen Mann dafür bestraft, dass er Jäger über sein Grundstück gehen lässt, habe den Bezug zum ländlichen Leben verloren.
„Die Leute in den Städten wollen Landschaften, Wild und offene Wege. Aber wenn ein Grundeigentümer das ermöglicht, bekommt er die Rechnung“, seufzt ein Kleinbauer, der vor Kurzem eine Jagdverpachtung abgelehnt hat. „Da möchte man am liebsten einfach die Tore schließen und das Brombeergestrüpp alles überwuchern lassen.“
In Gesprächen mit Notaren und Landwirten tauchen immer wieder drei Vorgehensweisen auf, um sich in diesem Durcheinander zurechtzufinden:
- Zumindest das Nötigste schriftlich festhalten, auch bei einer „freundschaftlichen“ Nutzung des Grundstücks.
- Bei einer Fachperson nachfragen, wie das eigene Land eingestuft ist und wodurch sich diese Einstufung ändert.
- Überlegen, ob Jagd-, Weide- oder Zutrittsrechte mit einer symbolischen Pacht formell geregelt oder völlig informell, aber in ihrem Umfang sehr klar begrenzt bleiben sollen.
Zwischen der Angst vor dem Finanzamt und dem Wunsch, die gegenseitige Hilfe auf dem Land zu erhalten, fühlen sich viele Eigentümer wie auf einem Drahtseil.
Ein Land zwischen Vorschriften auf dem Papier und gelebtem Alltag
Die Geschichte des Grundeigentümers, der dafür „bestraft“ wurde, Jäger auf seine Felder zu lassen, bringt ein tiefer liegendes Unbehagen auf den Punkt. Es geht auch darum, wer eigentlich entscheiden darf, wofür das Land da ist. Ist eine landwirtschaftliche Fläche bloß ein Eintrag im Kataster, eine Vermögensklasse, die besteuert und optimiert werden soll? Oder ist sie ein Lebensraum, in dem Beziehungen, Gefälligkeiten und unausgesprochene Abmachungen ebenso zählen wie der Ertrag pro Hektar?
Manche Dorfbewohner geben leise den Jägern die Schuld: „Wenn ihr einen kleinen Pachtvertrag unterschrieben und alles ordentlich erklärt hättet, hätte er vielleicht von Anfang an mehr Klarheit gehabt.“ Andere sehen die Verantwortung beim Eigentümer: „Er hätte den Status seines Grundstücks an dem Tag aktualisieren müssen, an dem er mit der Landwirtschaft aufgehört hat.“ Wieder andere zeigen auf den Staat, der von Artenvielfalt und ländlichem Leben spricht, zugleich aber Steuerbescheide verschickt, die dazu verleiten, alles einzuzäunen.
Zwischen diesen drei Sichtweisen steht etwas Wertvolles auf dem Spiel: das Recht des ländlichen Raums, ein Stück weit informell zu bleiben, ohne Grundeigentümer mit Regeln allein zu lassen, die für die Lebenswirklichkeit anderer gemacht zu sein scheinen.
| Kernpunkt | Einzelheit | Nutzen für Leser |
|---|---|---|
| Die Landnutzung verändert den Steuerbescheid | Organisierte Jagd zu erlauben, kann als aktive Nutzung landwirtschaftlicher Flächen gelten. | Eigentümer können besser abschätzen, wann „einfache Gefälligkeiten“ die volle landwirtschaftliche Steuer auslösen könnten. |
| Schriftliche Nachweise sind wichtig | Kurze Erlaubnisschreiben oder Vereinbarungen klären die Absicht und die Art der Nutzung. | Leser erhalten ein konkretes Mittel, um Streit mit Finanzbehörden oder Nachbarn zu begrenzen. |
| Vor der Zusage nachfragen | Vor der Gewährung von Zutritt die Einstufung des Grundstücks mit einem Notar oder Steuerberater prüfen. | Das verringert das Risiko kostspieliger Überraschungen und schützt fragile Einkommen auf dem Land. |
Häufig gestellte Fragen
- Frage 1: Kann es meinen landwirtschaftlichen Steuerstatus tatsächlich verändern, wenn ich Jäger auf meine Felder lasse?
- Frage 2: Brauche ich zu meinem Schutz einen formellen Vertrag mit einer Jagdgesellschaft?
- Frage 3: Was gilt, wenn ich mit meinem Land überhaupt kein Geld verdiene?
- Frage 4: Wer kann mir sagen, wie mein Grundstück derzeit offiziell eingestuft ist?
- Frage 5: Ist es sicherer, jeden Zutritt zu verweigern und mein Grundstück vollständig geschlossen zu halten?
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen