An einem nebligen Frühlingsmorgen, als das Gras noch die Kälte der Nacht speicherte, breitete Jean die Hände über der kleinen Wiese hinter seinem Haus aus und sagte: „Mach damit, was du willst, ich nutze sie ohnehin nicht.“
Der junge Imker lächelte erleichtert. Ein Grundstück war genau das, was ihm fehlte. Eine Woche später kamen die Bienenstöcke: weiße Kästen, aus denen am Rand der Wiese ein leises Summen drang. Den ruhigen Alltag des benachbarten Pensionistenpaares störten sie kaum.
Die Monate vergingen, Honig wurde gewonnen und die Bienen verrichteten still ihre Arbeit.
Dann kam ein Brief. Kein Dankesschreiben, sondern ein Steuerbescheid.
Das französische Finanzamt betrachtete Jean nun als „landwirtschaftlichen Betriebsinhaber“ und verlangte von ihm eine landwirtschaftliche Steuer: für Land, das er nicht bewirtschaftete, für Bienen, die ihm nicht gehörten, und für Honig, den er nie verkaufen würde.
Eigentlich verdiente niemand etwas. Trotzdem sollte jemand zahlen. Aber wer?
Wenn eine gute Tat mit Bienenstöcken wie ein Betrieb aussieht
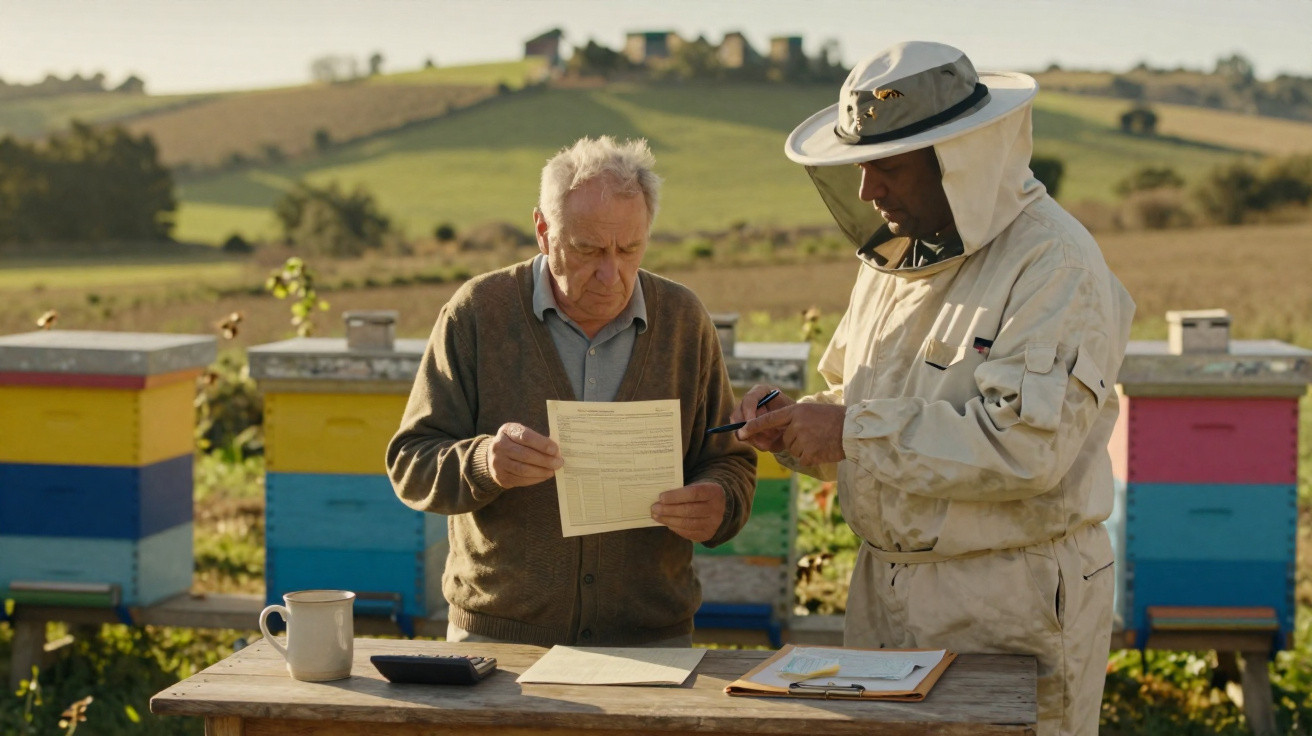
Die Szene wirkt beinahe absurd: Ein Pensionist in seinen Siebzigern sitzt mit einer Strickjacke über den Schultern und einer Lupe am Küchentisch. Er versucht zu verstehen, weshalb seine ruhige Wiese plötzlich als „bewirtschaftete landwirtschaftliche Fläche“ gilt, nur weil dort einige Bienenstöcke stehen.
Auf dem Papier scheint die Rechnung einfach: Grundstück plus Produktionstätigkeit gleich steuerpflichtig. Vor Ort sieht die Sache ganz anders aus. Jean hatte seine Wiese einem kleinen Imker unentgeltlich überlassen, der sich damit einen bescheidenen Lebensunterhalt verdiente – weit entfernt von Landwirtschaft im industriellen Maßstab. Keine Pacht, kein Vertrag, keine versteckte Abmachung. Nur zwei Menschen, die Bienen in einer Welt am Leben erhalten wollten, in der sie zunehmend verschwinden.
Doch gute Absichten interessieren den Steuerbescheid nicht. Er sieht lediglich eine Grundstücksnummer und einen Tätigkeitsschlüssel.
Angefangen hatte alles, wie so oft, mit einer aufrichtigen Bitte: „Darf ich ein paar Bienenstöcke auf dein Grundstück stellen? Die Bienen brauchen Blüten, und ich kann mir keine Pacht leisten.“ Der gerührte Pensionist sagte zu. Über den Zaun hinweg besiegelten sie die Abmachung mit einem Handschlag. Ohne Anwalt, ohne Steuerberater und ohne ein einziges bedrucktes Blatt Papier.
Monatelang geschah nichts weiter, als dass es am Rand des Grundstücks leise summte und zu Weihnachten ein paar Gläser Honig verschenkt wurden. Der Imker konnte seine Kosten kaum decken und kämpfte gegen Varroamilben, Trockenheit und schwankende Honigpreise. Jean erzählte den Nachbarn stolz von „seinen“ Bienen, obwohl sie ihm überhaupt nicht gehörten.
Eines Tages wurde bei einer Kontrolle aus der Luft oder anhand des Katasters auf dem zuvor ungenutzten Grundstück eine „produktive landwirtschaftliche Nutzung“ festgestellt. Das System hatte eine Tätigkeit erkannt. Die Wirklichkeit war einmal mehr vielschichtiger als der Eintrag in der Akte.
Hinter einer solchen bitteren Überraschung steht aus Sicht der Verwaltung eine einfache Logik: Land, auf dem – wenn auch nur mittelbar – landwirtschaftlich produziert wird, fällt in eine steuerliche Kategorie. Das kann örtliche Grundsteuern und mitunter Sozialabgaben auslösen, samt dem dazugehörigen Fachjargon: „landwirtschaftliche Widmung“, „Betriebsinhaber“ und „Zahlungspflichtiger“.
Liegt kein schriftlicher Pachtvertrag vor, wenden sich die Behörden möglicherweise zuerst an den Grundeigentümer. Er ist sichtbar, sein Name steht im Grundbuch. Der Imker, häufig ein Kleinstunternehmer oder kleiner Selbstständiger, ist in den Datenbanken der Verwaltung nicht immer eindeutig mit genau diesem Grundstück verknüpft.
Das Recht spricht eine technische Sprache. Im wirklichen Leben zählen Handschläge und Honiggläser. Dazwischen entstehen rasch Missverständnisse.
Wie sich Land verleihen lässt, ohne zur Steuerfalle zu werden
Es gibt eine unaufdringliche, praktische Möglichkeit, eine Situation wie die von Jean zu vermeiden: die Großzügigkeit zumindest ein wenig schriftlich festhalten. Dafür muss nicht jede Nachbarschaftshilfe in einen zwölfseitigen Vertrag münden. Eine kurze schriftliche Vereinbarung kann aus Sicht des Finanzamts jedoch viel verändern.
Ein einfaches Dokument kann festhalten: Der Imker ist der alleinige Betriebsinhaber und nutzt das Grundstück; der Eigentümer ist an der Produktion nicht beteiligt und erhält keine Einkünfte. Ein oder zwei datierte und unterschriebene Seiten reichen aus, ergänzt um den Hinweis, dass der Imker die Tätigkeit im Rahmen seines eigenen landwirtschaftlichen Betriebs oder Kleinstunternehmens meldet.
Für ein paar Bienenstöcke mag das bürokratisch erscheinen. Der kleine Schritt kann später aber große Kopfschmerzen ersparen.
Die größte Falle ist nicht böser Wille, sondern Vertrauen ohne schriftliche Spur. Viele verleihen ein Grundstück so, wie sie eine Leiter hergeben: „Da, nimm sie, bring sie zurück, wann du willst.“ Nur kommt Land nicht „zurück“. Es wird erfasst, geprüft und kategorisiert. In Datenbanken, die im Hintergrund miteinander kommunizieren, bleibt es dauerhaft verzeichnet.
Ein häufiger Irrtum lautet: „Kein Geld, kein Problem.“ Für die Steuervorschriften ist oft die Nutzung wichtiger als der Gewinn. Selbst eine unentgeltliche Überlassung kann deshalb als landwirtschaftliche Bewirtschaftung ausgelegt werden, besonders wenn sichtbare Anlagen wie Bienenstöcke, Schuppen oder Gewächshäuser vorhanden sind.
Diesen Moment kennen viele: Man nimmt an, dass nichts schiefgehen kann, wenn etwas „unter ehrlichen Leuten“ geregelt wird. Die Wirklichkeit hält sich nicht immer daran.
Ein weiterer kluger Schritt ist ein Gespräch, noch bevor der erste Bienenstock aufgestellt wird. Eine örtliche Landwirtschaftsstelle, ein auf ländliche Angelegenheiten spezialisierter Notar oder manchmal auch das Gemeindeamt kann klären, wer als „Betriebsinhaber“ gilt und wer in den landwirtschaftlichen Meldungen aufscheinen muss. Ein kurzes Gespräch kann monatelangen Schriftverkehr und Einsprüche ersparen.
Der Imker aus Jeans Dorf brachte es in einem Satz auf den Punkt: „Wir wollten nur den Bienen helfen, und jetzt lesen wir um Mitternacht Steuergesetze.“
- Schriftlich festhalten: Eine kurze Leihvereinbarung aufsetzen, die den Imker als landwirtschaftlichen Betriebsinhaber bezeichnet und ihm die Verantwortung für Steuern und Meldungen zuweist.
- Tätigkeit bestimmen: Den Imker fragen, in welcher Rechtsform er arbeitet – etwa als Landwirt, Kleinstunternehmer oder Verein – und das Grundstück nach Möglichkeit seiner Tätigkeit zuordnen.
- Frühzeitig die richtigen Fragen stellen: Vor dem Aufstellen der Bienenstöcke das Finanzamt oder eine Beratung für den ländlichen Raum kontaktieren und den Sachverhalt in einfachen Worten schildern.
- Belege für die tatsächlichen Verhältnisse aufbewahren: Fotos der Bienenstöcke, Kopien der Registrierung des Imkers und die Vereinbarung können bei einem späteren Streit helfen.
- Mit der Organisation nicht bis zum Steuerbescheid warten: Sobald der Bescheid eingetroffen ist, werden die Möglichkeiten zur Korrektur geringer und das Verfahren belastender.
Wenn „niemand Geld verdient“ trotzdem Kosten verursacht
Geschichten wie die von Jean zeigen eine stille Spannung im ländlichen Raum: Grundeigentümer, die keine Landwirte sind, Kleinsttätigkeiten, die kaum Gewinn abwerfen, und ein Steuersystem, das auf größere Strukturen ausgelegt ist als ein paar Bienenstöcke unter einer Hecke. Einerseits will der Staat produktive Flächen und deren Nutzung erfassen. Andererseits lebt das Land von informellen Absprachen, Gefälligkeiten und gemeinsam genutzten Flächen.
Diese Grauzone wird größer. Dazu gehören kleine Gemüsebaubetriebe auf geliehenem Land, gemeinschaftlich genutzte Obstgärten, ehrenamtlich betreute Kürbisbeete und pädagogische Bauernhöfe hinter alten Scheunen. Solche Vorhaben bewegen sich häufig zwischen Hobby und Arbeit, zwischen Großzügigkeit und Unternehmertum.
Seien wir ehrlich: Bevor jemand drei Bienenstöcke auf eine Wiese stellt, liest kaum jemand das landwirtschaftliche Steuerrecht. Dennoch entstehen genau so Steuerstreitigkeiten – langsam, Brief für Brief.
| Zentraler Punkt | Einzelheiten | Nutzen für Leserinnen und Leser |
|---|---|---|
| Klären, wer der „Betriebsinhaber“ ist | In einer kurzen schriftlichen Vereinbarung den Imker als jene Person nennen, die die Tätigkeit auf dem Grundstück betreibt. | Verringert das Risiko, dass der Pensionist oder Grundeigentümer unerwartet steuerpflichtig wird. |
| Vor dem Aufstellen der Bienenstöcke vorsorgen | Beim Finanzamt oder bei landwirtschaftlichen Stellen prüfen, wie das Grundstück nach Aufnahme der Nutzung eingestuft wird. | Verhindert überraschende Steuerbescheide Monate oder Jahre später. |
| Einfache, konkrete Nachweise aufbewahren | Kopien von Vereinbarungen und Registrierungsnummern sowie einige datierte Fotos ablegen. | Erleichtert es, einen späteren Steuerbescheid anzufechten oder korrigieren zu lassen. |
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen