An einem feuchten Frühlingsmorgen auf dem Land, an dem das Gras an den Stiefeln kleben blieb, betrachtete Gérard sein ungenutztes Feld. „Schade, dass es einfach brachliegt“, dachte er.
Der pensionierte Mechaniker hatte Zeit, aber nur eine bescheidene Pension. Er beobachtete, wie die Bauernhöfe in seiner Umgebung zu kämpfen hatten: Einer nach dem anderen schloss, während auf den hinteren Höfen die Traktoren still vor sich hinrosteten.
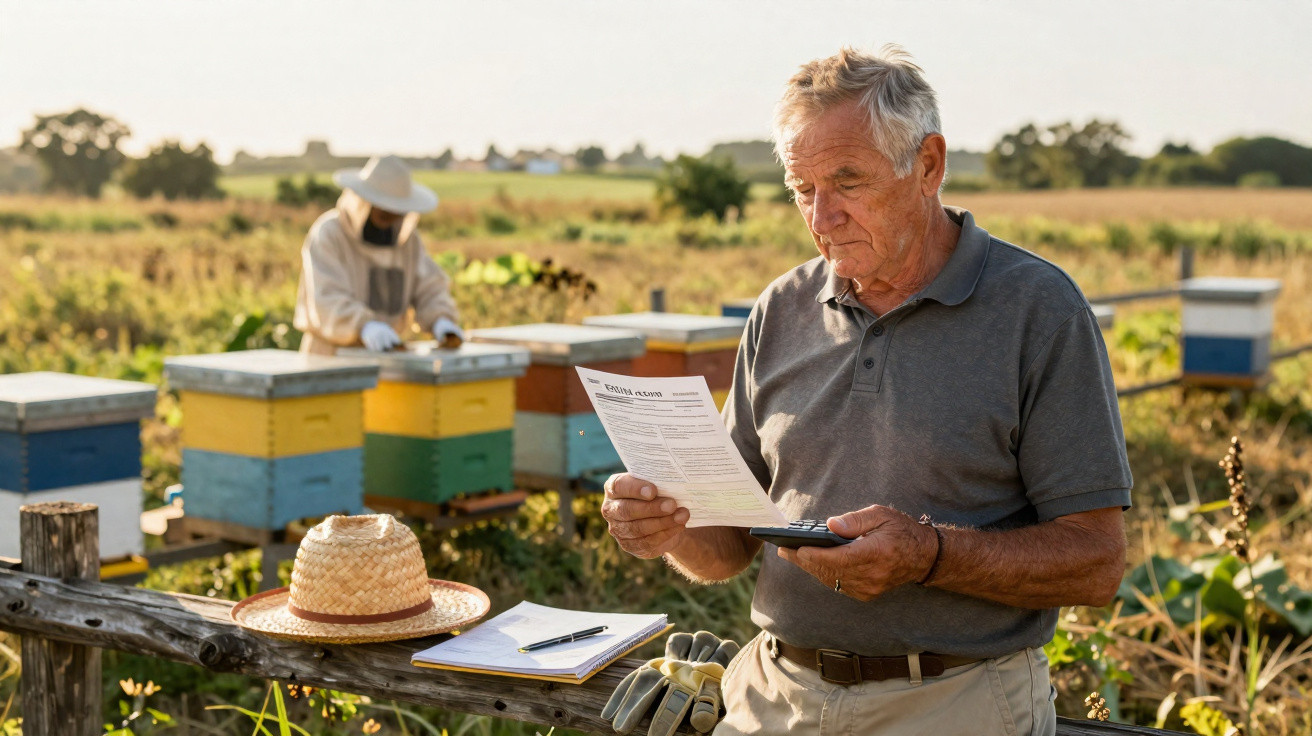
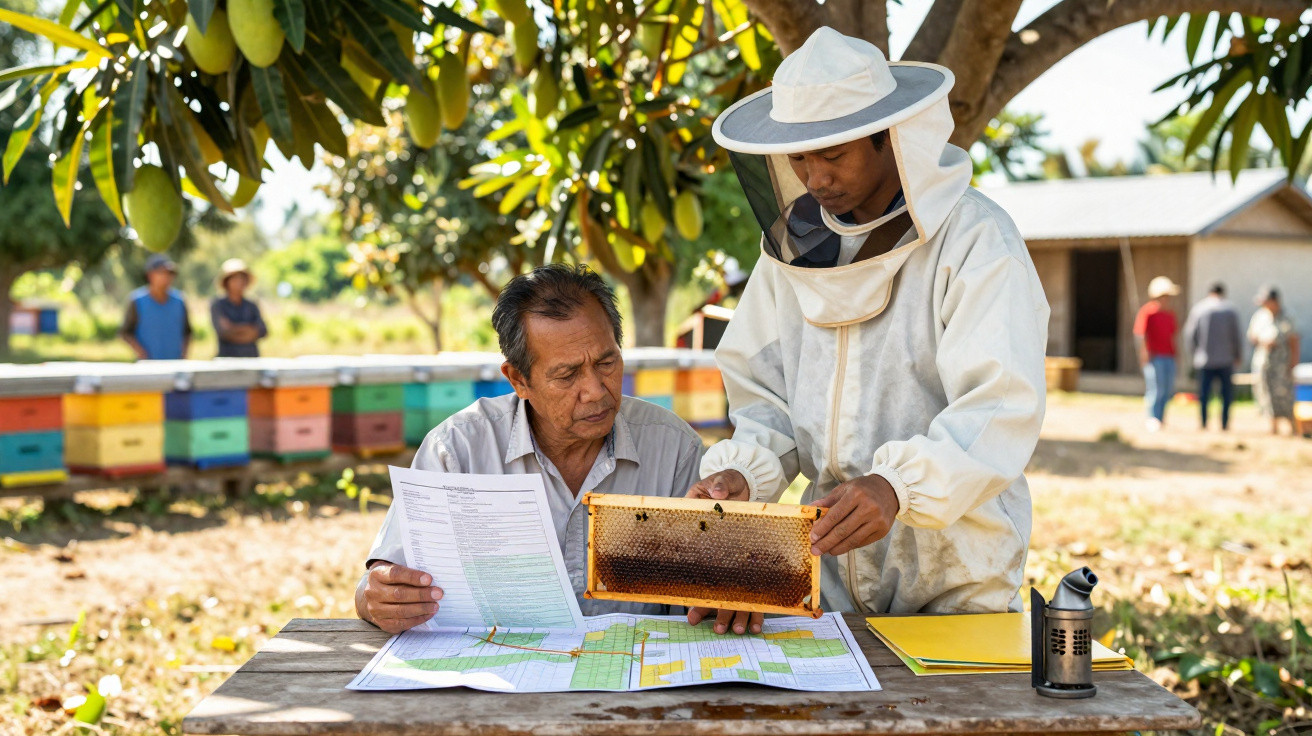
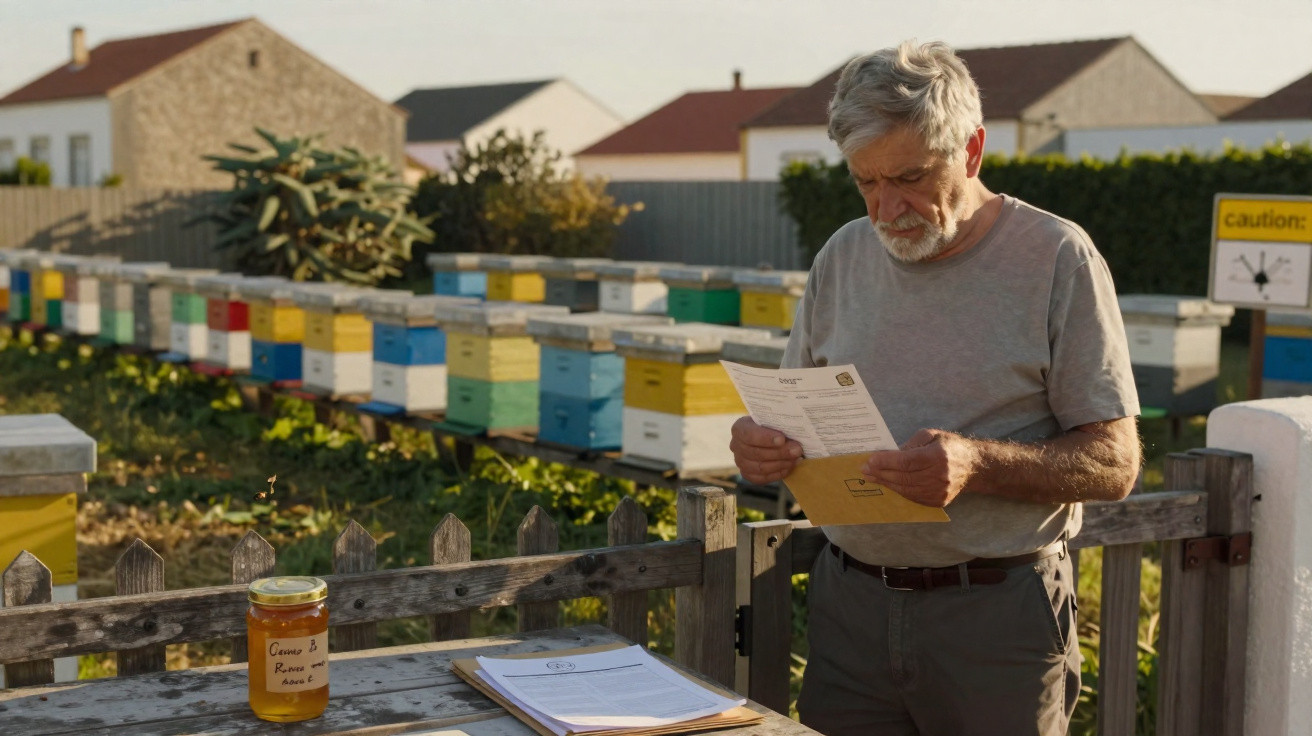
Als die junge Imkerin Léa vorbeikam und schüchtern fragte, ob sie ein paar Bienenstöcke „umsonst“ auf seinem ungenutzten Grundstück aufstellen dürfe, zögerte er daher keinen Augenblick.
„Keine Miete, bring mir nur ab und zu ein Glas Honig“, scherzte er.
Monate später kam der Honig. Und noch etwas anderes: ein weißer Briefumschlag vom Finanzamt. Damit wurde aus dem Gefallen ein Streit.
Wenn Großzügigkeit auf das Finanzamt trifft
Der Brief war in jener kalten Amtssprache verfasst, die einem auf der Stelle den Tag verdirbt. Gérard musste ihn dreimal lesen, ehe er verstand: Sein als landwirtschaftlich eingetragenes Grundstück galt nun als Fläche, die für eine berufliche Tätigkeit genutzt wurde.
Zwar zahlte die Imkerin keine Miete, doch die Dutzenden Bienenstöcke hatten eine Neubewertung ausgelöst. Das Finanzamt betrachtete das Grundstück jetzt als „produktive Fläche“ und wollte seinen Anteil.
Fassungslos starrte Gérard auf den Betrag. Er hatte keinen Cent verdient und sollte nun dafür zahlen, dass er einem anderen Menschen beim Überleben half.
Angefangen hatte alles mit einem einfachen Gespräch auf dem Markt. Dort verkaufte Léa Honiggläser mit handgeschriebenen Etiketten und erzählte, dass sie einen ihrer Standorte verloren hatte: Der Grundstückseigentümer wollte dort Hütten für Touristen bauen.
Ihre Bienen brauchten ein neues Zuhause. Für Miete hatte sie kein Geld; ihr winziger Betrieb kämpfte zwischen Pestiziden, Dürre und den Preiskriegen der Supermärkte ums Überleben.
Gérard bot ihr deshalb seine brachliegende Fläche an. Einen schriftlichen Vertrag gab es nicht, ebenso wenig Gespräche über eine Gewinnbeteiligung. Auch daran, dass sich der Staat zwischen sein Gras und ihre Bienen stellen könnte, dachte er nicht. Für ihn war es schlicht vernünftig – Solidarität nach alter Art.
Ein Jahr später fuhren Kontrolleure vorbei, bemerkten die ordentlich aufgereihten Bienenstöcke und brachten das im Grundbuch erfasste Grundstück mit einer aktiven landwirtschaftlichen Nutzung in Verbindung. Die Steuervorschriften erledigten den Rest.
Hinter diesem persönlichen Ärger steckt eine größere, weniger auffällige Realität: Sobald ein Grundstück den Anschein einer gewerblichen Nutzung erweckt, können sich die steuerlichen Regeln ändern.
Landwirtschaftliche Einstufungen, örtliche Grundsteuern und Schwellenwerte für betriebliche Tätigkeiten vermischen sich zu einem Nebel aus Rechtsbegriffen, den die meisten Pensionisten und kleinen Erzeuger nie vollständig durchlesen. Was wie ein harmloser Gefallen für eine Imkerin in Schwierigkeiten aussah, erschien dem Staat nun als landwirtschaftlicher Kleinstbetrieb: ein Grundeigentümer, eine beruflich tätige Person auf dem Grundstück und ein möglicher Gewinn.
In der Theorie will das Gesetz Güte nicht bestrafen. In der Praxis bewertet das System die Tätigkeit, nicht die Absicht. Treffen beide aufeinander, lernen Steuerpflichtige die Lektion meist auf die harte Tour.
Grundstück für Bienenstöcke überlassen, ohne in die Steuerfalle zu geraten
Wer ein kleines Grundstück, eine Obstwiese oder ein Stück Weide besitzt, ist leicht versucht, es jemand anderem zu überlassen – schon um es nicht zweimal im Jahr mähen zu müssen. Ein Nachbar mit Schafen, ein Gärtner oder eine Imkerin: Das wirkt beinahe so selbstverständlich wie ein verliehenes Buch.
Der erste unauffällige Schritt zum eigenen Schutz ist überraschend einfach: alles schriftlich festhalten. Ein kurzes, verständliches Dokument sollte festlegen, wer die Fläche wofür und unter welchen Bedingungen nutzt.
Ein Vertrag mit 20 Seiten ist dafür nicht nötig. Zwei Seiten, von beiden unterschrieben, können belegen, dass es sich um eine unentgeltliche Überlassung und nicht um eine verdeckte Geschäftspartnerschaft handelt. Diese wenigen Zeilen können später helfen, die eigene Rolle von jener der Person zu trennen, die tatsächlich Geld verdient.
Gérards Falle ist nicht ungewöhnlich: Großzügigkeit wird mit Risikofreiheit verwechselt. „Es fließt kein Geld, also bin ich auf der sicheren Seite“, denken wir. Genau daran verbrennen sich viele Grundeigentümer die Finger.
Finanzämter und örtliche Behörden achten nicht allein auf die Miete. Sie prüfen auch die Art und Häufigkeit der Nutzung sowie die Frage, ob jemand eine Tätigkeit ausübt, die als beruflich gelten könnte.
Vor dem Aufstellen von Bienenstöcken, dem Anlegen von Gemüsebeeten oder dem Auftrieb von Weidetieren eine Beratung vor Ort einzuholen, klingt übervorsichtig. Seien wir ehrlich: Das macht niemand wirklich jeden Tag. Dennoch kann ein kurzer Termin bei einer örtlichen Landwirtschaftsstelle oder beim Finanzamt jahrelangen Ärger ersparen. Und Tausende Euro.
„Die Leute glauben, wenn sie keine Miete verlangen, gibt es auch nichts zu melden“, seufzt ein Steuerberater für den ländlichen Raum, mit dem ich gesprochen habe. „So sieht das System das nicht. Das Gesetz schaut darauf, wer wirtschaftlich profitiert und wie das Grundstück genutzt wird. Und wenn das unklar ist, können beide Seiten Probleme bekommen.“
- Widmung des Grundstücks klären: Ist es offiziell als landwirtschaftliche Fläche, Wohngebiet oder anders eingestuft?
- Den Gefallen schriftlich festhalten: Eine einfache Vereinbarung über die kostenlose Nutzung, datiert und von beiden Seiten unterschrieben, genügt als Ausgangspunkt.
- Die beruflich tätige Person benennen: Der Imker oder Landwirt sollte den betrieblichen Status tragen, nicht der Grundeigentümer.
- Nach örtlichen Regeln fragen: In manchen Regionen gelten besondere Schwellenwerte für landwirtschaftliche oder nebenberufliche Tätigkeiten.
- Den „symbolischen“ Charakter eines Austauschs belegen: Einige Gläser Honig statt regelmäßiger Geldüberweisungen.
Wer profitiert, wenn Hilfsbereitschaft besteuert wird?
Die Geschichte von Gérard und Léa hinterlässt einen bitteren Nachgeschmack, der weit über die Honiggläser hinausgeht. Er fühlt sich vom Staat verraten, weil er für einen Gewinn zahlen soll, den er nie gesehen hat. Sie wiederum schwankt zwischen Dankbarkeit und Schuldgefühlen und fragt sich, ob ihr gefährdeter Betrieb ausgerechnet dem einzigen Menschen geschadet hat, der ihr geholfen hat.
Im Café reden die Nachbarn mit: Manche geben dem Finanzamt die Schuld, andere meinen, Gérard hätte „vorher nachfragen“ sollen. Wieder andere murmeln, Regeln seien eben Regeln und Land bleibe nie wirklich kostenlos.
Unter dem Gerede liegt eine größere Beunruhigung: Wenn der Staat in private Großzügigkeit eingreift, regelt er sie dann nur – oder verändert er auch, wie sehr wir uns noch trauen, einander zu helfen?
| Wichtigster Punkt | Einzelheit | Nutzen für Leserinnen und Leser |
|---|---|---|
| Grundstücksnutzung klären | Feststellen, ob das Grundstück als landwirtschaftlich, als Wohnfläche oder als gemischt genutzt gilt | Unangenehme Überraschungen vermeiden, wenn auf dem eigenen Grundstück eine Tätigkeit ausgeübt wird |
| Gefälligkeiten schriftlich festhalten | Eine einfache Vereinbarung über kostenlose Nutzung oder Leihe legt Rechte und Grenzen fest | Schützt sowohl die Eigentümer als auch die unterstützte Person |
| Beratung vor Ort einholen | Eine kurze Rückfrage beim Finanzamt, bei der Landwirtschaftskammer oder einem Notar | Macht aus einem riskanten „Gefallen“ eine klare, weniger belastende Vereinbarung |
Häufig gestellte Fragen
- Frage 1: Kann ich einer Imkerin oder einem Imker Grundstücke überlassen, ohne zusätzliche Steuern zu zahlen?
- Frage 2: Muss ich einen Gefallen melden, wenn ich keine Miete erhalte?
- Frage 3: Welches schriftliche Dokument reicht für eine „kostenlose Überlassung“ von Grundstücken aus?
- Frage 4: Kann allein die Imkerin oder der Imker als beruflich tätig gelten und nicht ich als Eigentümer?
- Frage 5: Was sollte ich einfachheitshalber prüfen, bevor ich jemandem mein Feld zur Nutzung überlasse?
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen