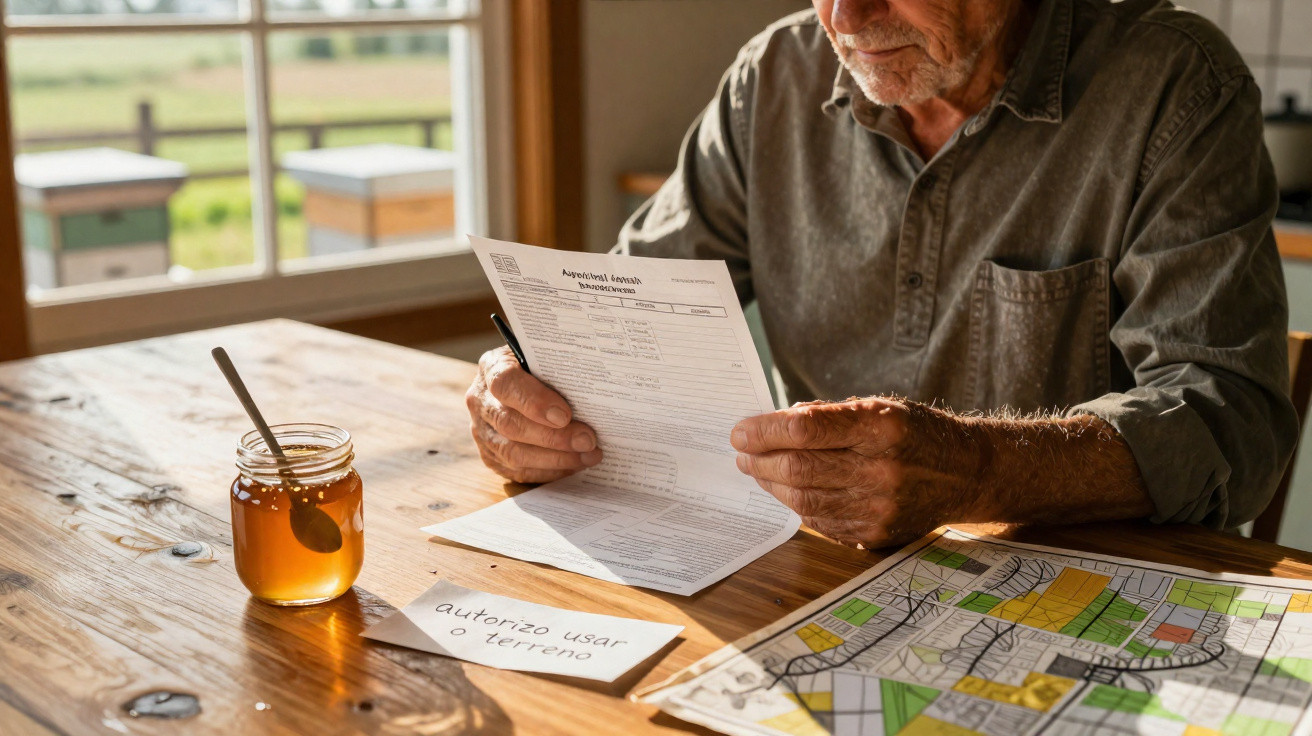
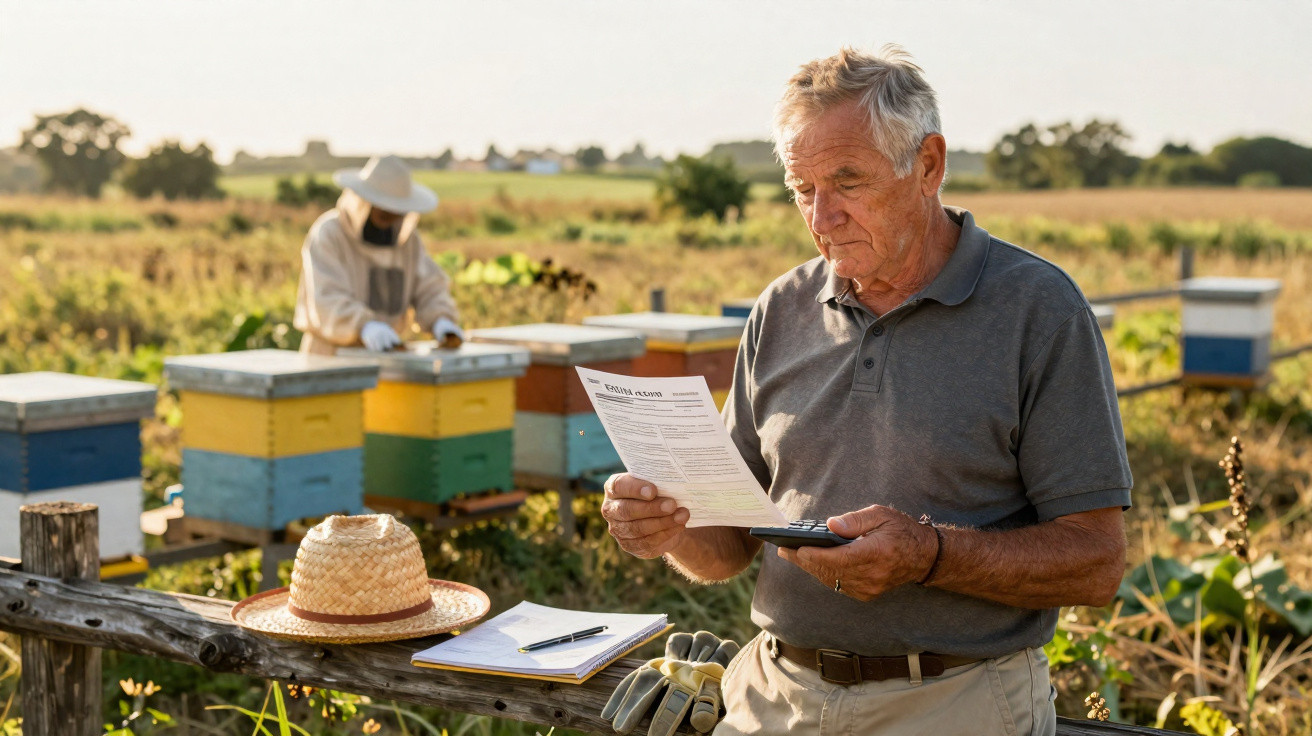
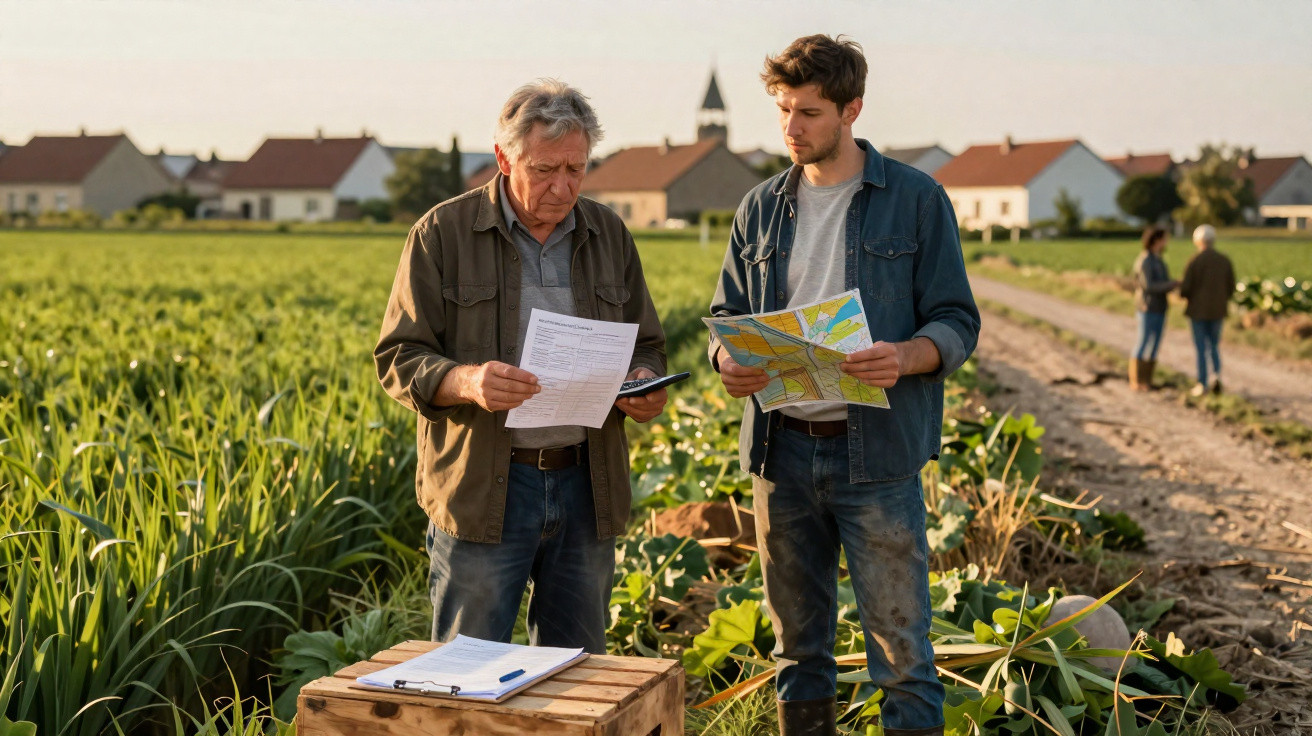
An einem grauen Dienstagmorgen geht Gérard am Rand seines Feldes entlang. Die Hände stecken in seinen Taschen, in der Luft liegt das leise Summen Tausender Bienen. Hinten auf seinem Grundstück stehen die Bienenstöcke in ordentlichen Reihen. Ein befreundeter Imker, der sich die Pacht niemals hätte leisten können, hat sie in pastellfarbenen Blau- und Grüntönen gestrichen. Jahrelang galt in diesem Winkel auf dem Land eine stille Abmachung: kostenloser Platz für die Bienen, ein kleiner Beitrag zur Artenvielfalt, kein Geldfluss. Nun trägt Gérard einen Brief in seiner Jacke, dessen Papier vom vielen Auf- und Zusammenfalten schon müde wirkt. Das Finanzamt verlangt von ihm landwirtschaftliche Abgaben. Nicht ein paar Euro, sondern Tausende. Für Land, das ihm nach eigener Aussage nichts einbringt.
Er blickt zu den Bienenstöcken und murmelt: „Das habe ich nun davon, dass ich freundlich war.“
Irgendwo zwischen den Bienen und der Rechnung beginnt ein Land, mit sich selbst zu streiten.
Wenn Gérards Entgegenkommen auf das Finanzamt trifft
Die Geschichte fängt an wie unzählige andere in ländlichen Gemeinden: Ein pensionierter Grundeigentümer, ein Imker mit finanziellen Sorgen und eine Abmachung per Handschlag. Es gibt keinen Vertrag und keine Pacht, nur Vertrauen. Gérard besitzt mehrere Hektar, die er nicht mehr bewirtschaftet. Von seiner Lebensarbeit sind ihm eine bescheidene Pension und steigende Ausgaben geblieben. Ein junger Imker aus dem Nachbardorf sucht für seine Bienenstöcke einen sicheren Platz, fern von Pestiziden und Straßen. Die Abmachung wirkt beinahe altmodisch, wie etwas, das unsere Großeltern getan hätten, ohne lange darüber nachzudenken.
Dann kommt das Steuerformular. Plötzlich wird dasselbe Land, das nie einen Cent eingebracht hat, als landwirtschaftlich genutzt eingestuft. Und landwirtschaftliche Nutzung bedeutet landwirtschaftliche Abgaben. Aus einer einfachen Gefälligkeit wird eine Sache mit Kosten.
Die Entscheidung der Steuerbehörde blieb nicht lange eine Anekdote aus der Gegend. Als regionale Medien über Gérards Fall berichteten, liefen im ganzen Land die Telefone heiß. Grundeigentümer meldeten sich bei Radiosendungen und sagten: „Das könnte mir auch passieren.“ Imker stellten Fotos ihrer Bienenstöcke ins Internet und fragten, ob bald auch jene, die ihnen Platz geben, zur Kasse gebeten würden. In den Kommentarspalten brach eine heftige Debatte aus.
Manche Leserinnen und Leser empörten sich darüber, dass überhaupt jemand für Geld besteuert werden könnte, das nie verdient wurde. Andere fanden, die Entscheidung sei längst überfällig: Grundeigentümer hätten zu lange von zu vielen Schlupflöchern profitiert. In Diskussionssendungen stritten Steuerfachleute und Bauernvertretungen über Begriffe: Was ist „Nutzung“? Was gilt als „Einkommen“? Wer profitiert wirklich von solchen Vereinbarungen?
Aus einer stillen Geste der Großzügigkeit war eine Grundsatzdebatte über Gerechtigkeit geworden.
Hinter den Emotionen steht eine beharrliche rechtliche Logik. Für die Steuerbehörden ist nicht entscheidend, ob Geld geflossen ist, sondern wie das Grundstück genutzt wird. Felder, die für Bienenstöcke, als Weide oder für den Anbau überlassen werden, können grundsätzlich unter landwirtschaftliche Regelungen fallen. Das kann Sozialversicherungsbeiträge, Folgen für die Umsatzsteuer und höhere deklarierte Werte bedeuten. Selbst dann, wenn der Eigentümer sagt: „Ich habe keinen Euro gesehen.“
Aus Sicht der Finanzbeamten kann jede organisierte Grundstücksnutzung Teil einer wirtschaftlichen Kette sein, auch ohne formelle Pacht. Der Imker verkauft Honig. Gérards Land dient mit den darauf stehenden Bienenstöcken als Grundlage für diesen Betrieb. Aus dieser Perspektive ist das Grundstück nicht ungenutzt. Es „arbeitet“ für jemanden.
Und sobald Land „arbeitet“, erwartet das System seinen Anteil.
Von der nachbarschaftlichen Gefälligkeit zur abgabenpflichtigen Vereinbarung
Für Grundeigentümer, denen beim Lesen von Gérards Geschichte mulmig wird, drängt sich eine Lehre auf: Eine informelle Geste sollte man nie als unsichtbar betrachten. Sobald ein Grundstück überlassen wird, auch unentgeltlich, gelten dafür Regeln und Begriffsbestimmungen. Ein praktischer Schritt ist eine einfache Nutzungsvereinbarung, die klar festhält, dass weder Pacht noch landwirtschaftlicher Gewinn noch eine geschäftliche Partnerschaft vorgesehen sind. Sie verhindert nicht auf wundersame Weise jede Abgabe, liefert aber etwas Konkretes, das man bei einem Brief der Behörde vorlegen kann.
Manche Eigentümer lassen solche Abmachungen inzwischen von landwirtschaftlichen Beratungsstellen oder Notaren im ländlichen Raum prüfen, bevor auch nur ein Bienenstock abgeladen wird. Ein kurzes Gespräch im Vorfeld kann jahrelanges Bedauern verhindern.
Die meisten Menschen in Gérards Lage standen nicht eines Morgens auf, um irgendetwas zu „optimieren“. Sie wollten lediglich mit einem ungenutzten Stück Land jemandem helfen. Deshalb trifft sie die heftige Reaktion so unmittelbar. Dahinter steckt eine stille Angst: Wenn Entgegenkommen steuerlich etwas kostet, warum sollte man dann überhaupt noch großzügig sein?
Ein häufiger Denkfehler ist die Annahme, dass „kein Einkommen“ auch „kein Risiko“ bedeutet. So funktioniert das steuerliche Regelwerk nicht. Bei der Beurteilung kann die Nutzung schwerer wiegen als der Geldfluss. Trifft der Behördenbrief ein, führt Panik oft zu übereilten, unbeholfenen Reaktionen, die alles verschlimmern: verärgerte Schreiben, versäumte Fristen, halb ausgefüllte Formulare.
Seien wir ehrlich: Kaum jemand liest das Steuerrecht, bevor er einem Nachbarn zusagt.
„Es geht nicht darum, Freundlichkeit zu bestrafen“, sagte ein leitender Steuerprüfer einer Lokalzeitung. „Es geht darum, ähnliche Situationen ähnlich zu behandeln. Wenn ein Grundeigentümer für landwirtschaftliche Nutzung Abgaben zahlt und ein anderer nicht, verlieren die Menschen das Vertrauen in das System.“
- Die Abmachung früh klären: Halten Sie schriftlich fest, wer das Grundstück wofür nutzt und welche finanziellen Bedingungen gelten – auch wenn kein Geld fließt.
- Örtliche Schwellenwerte prüfen: In manchen Regionen gibt es Mindestflächen oder Einkommensgrenzen, deren Überschreiten den steuerlichen Status schlagartig verändert.
- Die uneigennützige Absicht dokumentieren: Bewahren Sie E-Mails, Nachrichten oder Notizen auf, aus denen hervorgeht, dass es um ökologische oder soziale Unterstützung und nicht um einen versteckten Gewinn geht.
- Eine unabhängige Fachperson fragen: Ein 30-minütiges Gespräch mit einem Notar, Steuerberater oder einer landwirtschaftlichen Beratungskraft kann jahrelange Streitigkeiten ersparen.
- Reagieren statt blind rebellieren: Wenn eine Abgabenforderung eintrifft, antworten Sie ruhig, verlangen Sie Einzelheiten und nutzen Sie die Rechtsmittel, statt den Brief zu ignorieren.
Pension unter Druck oder geschlossene Schlupflöcher?
Die größere Debatte reicht über Gérard und sogar über die Bienen hinaus. Sie berührt die heikle Frage, wer tatsächlich für den ländlichen Raum bezahlt, den wir uns wünschen: grün, lebendig und erfüllt vom Summen einer vielfältigen Natur. Fühlen sich pensionierte Grundeigentümer ins Visier genommen, weil sie einem Imker ein Feld überlassen, schließen sie ihre Tore – im wörtlichen wie im übertragenen Sinn. Keine Bienenstöcke mehr, keine gemeinsam genutzten Obstgärten und keine Weide mehr für die Schafe des Nachbarn. In ihnen gewinnt der Steuerzahler die Oberhand über den Nachbarn.
Gleichzeitig gibt es Menschen, die jahrelang beobachtet haben, wie große Landgüter „freundschaftliche“ Vereinbarungen nutzten, um Grundstücke so einzustufen, dass ihre Abgaben sanken. Für sie wirkt ein strengeres Vorgehen weniger wie Härte als vielmehr wie längst fällige Gerechtigkeit.
Diesen Moment kennen wir alle: Eine Regel, die in der Theorie gerecht klingt, erscheint in der Praxis brutal. Die Spannung in diesem Fall entsteht aus der einfachen Tatsache, dass beide Geschichten zutreffen. Manche nutzen Lücken tatsächlich aus. Andere wollen aufrichtig helfen. Steuerrecht unterscheidet zwischen beiden selten mit der Feinfühligkeit des Dorftratschs. Es arbeitet mit Kategorien, nicht mit Gefühlen.
Einfache Regeln prallen oft auf komplizierte Lebenswirklichkeiten.
Das macht die Diskussion nicht sinnlos. Es bedeutet, dass darum gerungen wird, wo die Grenze verläuft und wer sie neu ziehen darf, wenn sie das Leben gewöhnlicher Menschen durchschneidet.
Die Debatte zieht inzwischen weitere Kreise. Umweltorganisationen warnen, dass Projekte wie gemeinschaftliche Bienenstände oder gemeinsam genutzte Obstgärten verkümmern könnten, wenn stille Großzügigkeit zum finanziellen Risiko wird. Bauernvertretungen befürchten, dass jede Neueinstufung höhere Beiträge für jene nach sich ziehen könnte, die ohnehin schon an ihrer Grenze stehen. Befürworter von Steuergerechtigkeit halten dagegen, dass das System ohne einheitliche Behandlung zu einer Ansammlung von Gefälligkeiten für gut vernetzte Personen verkommt.
Zwischen diesen Lagern steht eine schweigende Mehrheit kleiner Grundeigentümer. Sie beobachten und warten und fragen sich, ob ihr nächstes „Ja“ zu einem Nachbarn sie womöglich unbemerkt zu einer weiteren Abgabe verpflichtet. Manche beginnen zu fragen: Sollte das Steuerrecht ökologisches Entgegenkommen ausdrücklich belohnen? Andere entgegnen: Sollten gute Taten jenen als Schutzschild dienen, die das System im Stillen ausnutzen?
Kein Algorithmus kann diesen Streit entscheiden. Das können nur Menschen.
| Kernaussage | Einzelheiten | Nutzen für Leserinnen und Leser |
|---|---|---|
| Entgegenkommen kann Abgaben auslösen | Auch die kostenlose Überlassung von Land kann landwirtschaftliche Abgaben nach sich ziehen, wenn sie eine wirtschaftliche Tätigkeit unterstützt. | So lassen sich versteckte Kosten abschätzen, bevor man einem Nachbarn zusagt. |
| Schriftliches ist besser als „Abmachungen per Handschlag“ | Eine einfache schriftliche Vereinbarung und eine grundlegende fachliche Beratung können beeinflussen, wie die Behörden den Fall beurteilen. | Das gibt Ihnen Mittel an die Hand, um Ihre Pension zu schützen und unangenehme Überraschungen zu vermeiden. |
| Die Debatte reicht über einen Einzelfall hinaus | Der Streit zeigt Spannungen zwischen Steuergerechtigkeit, dem Fortbestand des ländlichen Raums und ökologischem Entgegenkommen. | Er lädt dazu ein, sich zu positionieren und fundierte Meinungen in die laufende öffentliche Debatte einzubringen. |
Häufig gestellte Fragen
- Frage 1: Kann ich tatsächlich besteuert werden, wenn ich mein Land einem Imker überlasse und keine Pacht verlange?
- Frage 2: Welches schriftliche Dokument sollte ich haben, bevor ich mein Feld überlasse?
- Frage 3: Kann eine ökologische Nutzung, etwa das Aufstellen von Bienenstöcken, Steuern auch senken statt erhöhen?
- Frage 4: Was kann ich tun, wenn ich eine unerwartete Forderung für landwirtschaftliche Abgaben erhalte?
- Frage 5: Ist zu erwarten, dass sich diese Art der Besteuerung auf andere informelle Abmachungen im ländlichen Raum ausweitet?
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen